
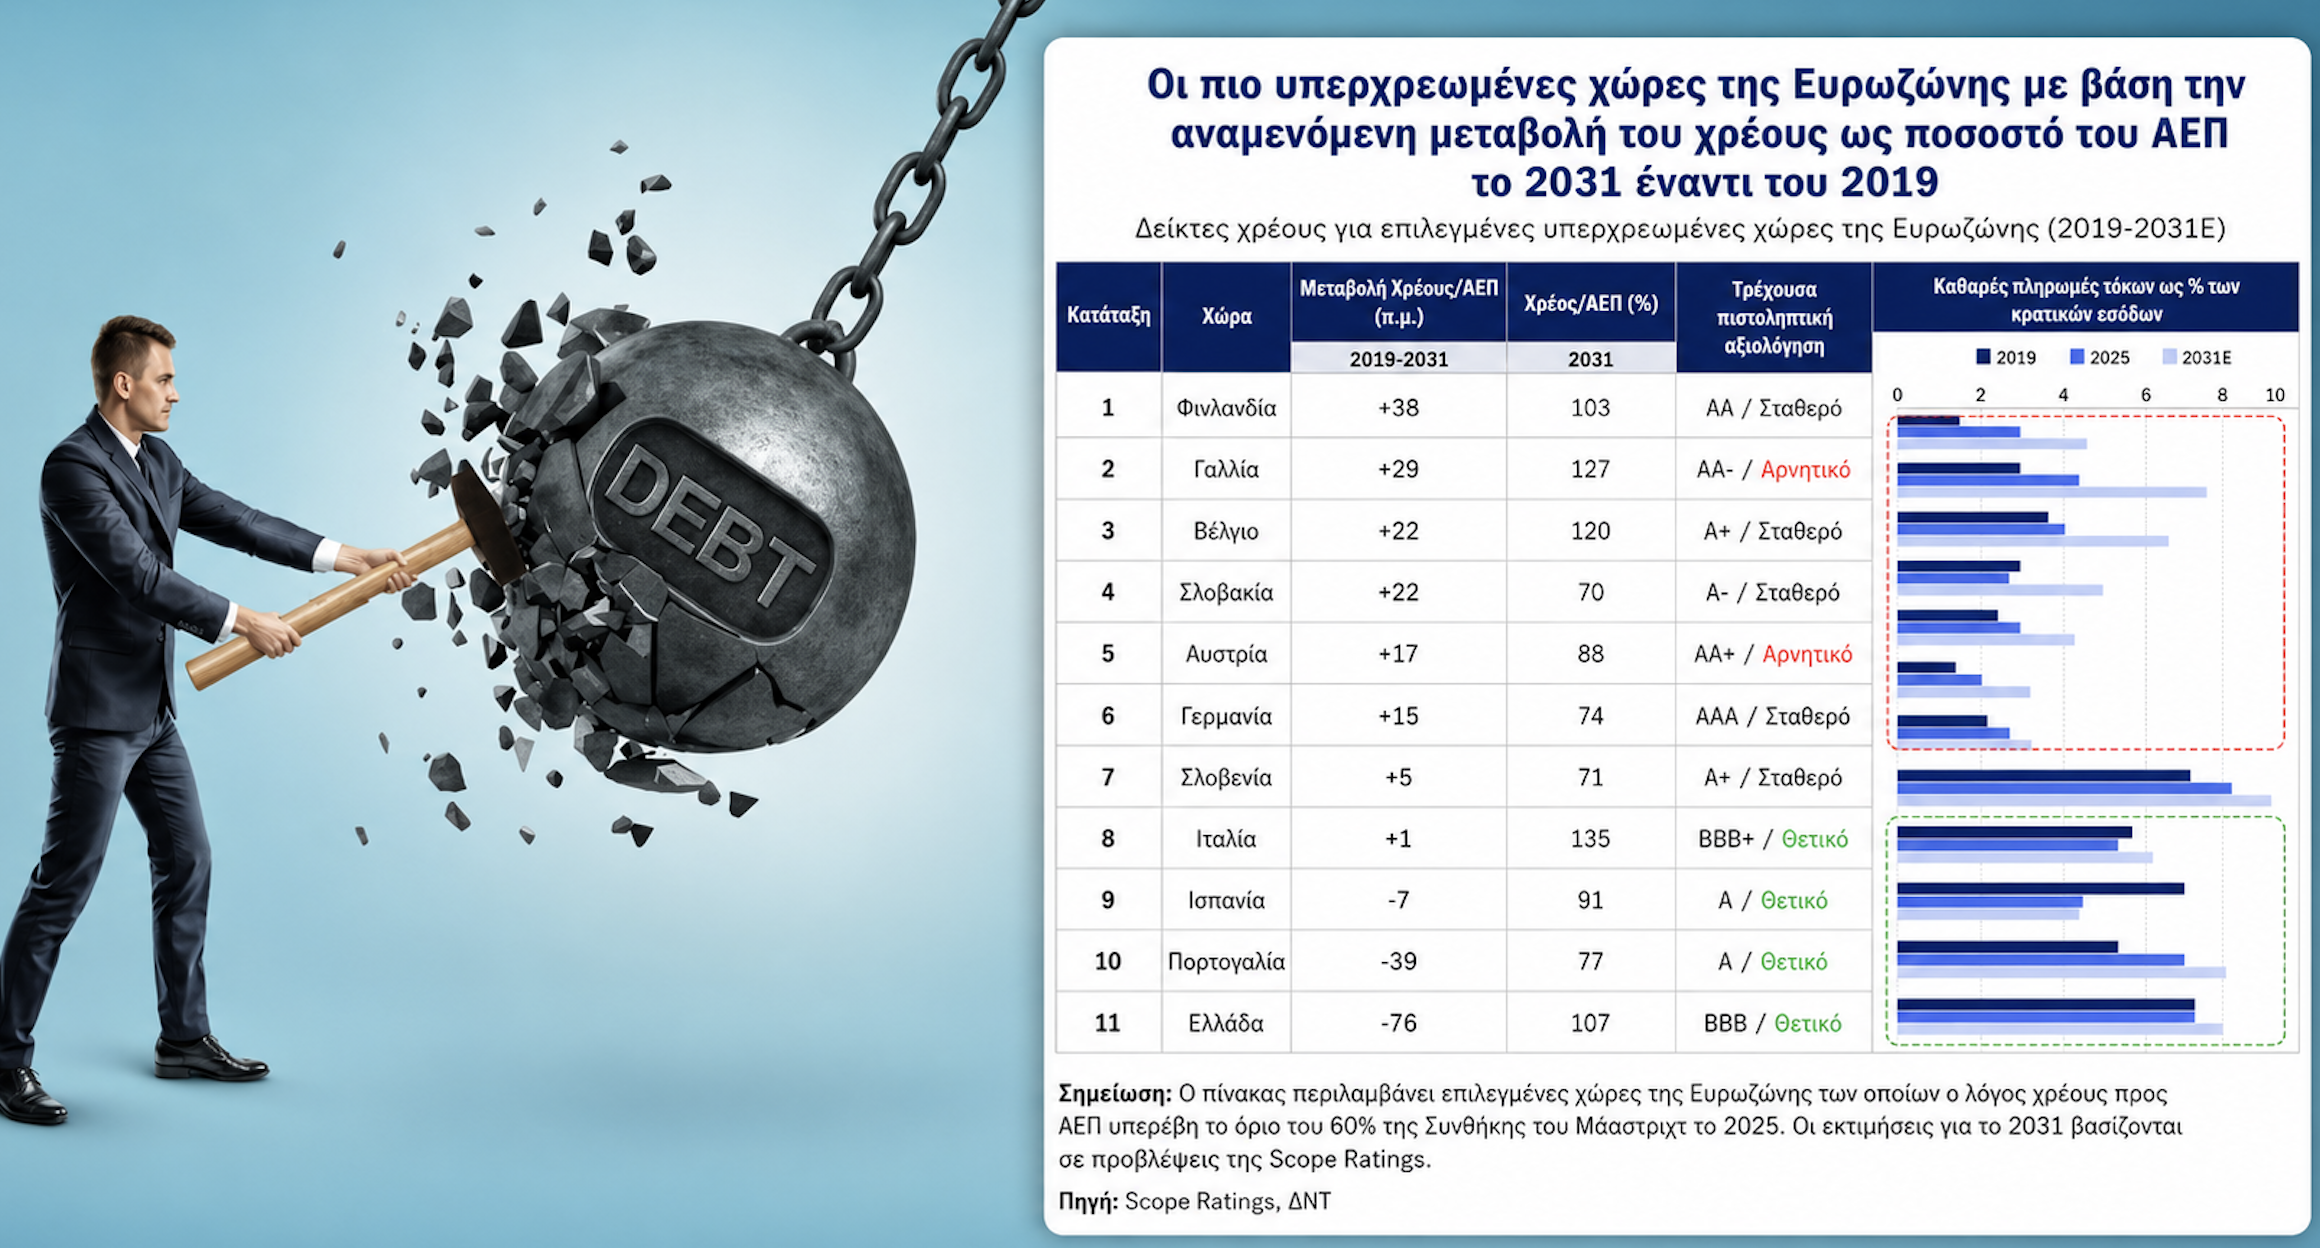
Ο λόγος χρέους προς ΑΕΠ θα υποχωρήσει κατά 76 π.μ. σε σχέση με το 2019 και 102,4 π.μ. σε σχέση με το ιστορικό υψηλό του 2020
Μείωση του χρέους της κατά 76 ποσοστιαίες μονάδες σε σχέση με τα προ-πανδημίας επίπεδα του 2019 και 103 ποσοστιαίες μονάδες σε σχέση με το ιστορικό υψηλό του 2020, θα σημειώσει η Ελλάδα σύμφωνα με τις προβλέψεις της Scope Ratings, η οποία «βλέπει» το λόγο χρέους προς ΑΕΠ το 2031 να υποχωρεί στο 107% για την χώρα μας έναντι 135% της Ιταλίας, 127% της Γαλλίας και 120% του Βελγίου αντίστοιχα.
Ενώ το συνολικό χρέος των χωρών της ευρωζώνης θα κυμανθεί στο 90% του ΑΕΠ το 2031, από 88% που ήταν στα τέλη του 2025 και χαμηλότερα από τα υψηλά του 97% του 2020, εντούτοις παρατηρούνται σημαντικές αποκλίσεις ανάμεσα στις χώρες-μέλη. Ορισμένες χώρες με υψηλή πιστοληπτική αξιολόγηση είναι αντιμέτωπες με διαρθρωτικές/δημοσιονομικές πιέσεις, ενώ χώρες που προχώρησαν σε διαρθρωτικές μεταρρυθμίσεις, ιδιαίτερα μετά την κρίση χρέους στην ευρωζώνη, συνεχίζουν να βελτιώνουν το πιστωτικό τους προφίλ. Αυτό στηρίζει την τάση σύγκλισης των πιστοληπτικών αξιολογήσεων στην ευρωζώνη, ενώ όπως σημειώνει π.χ. ο οίκος κατά τον τελευταίο χρόνο προχώρησε σε θετικές αξιολογήσεις για χώρες όπως η Ελλάδα, η Πορτογαλία, η Ισπανία και η Κύπρος, ενώ αντίθετα έλαβε αρνητικές αποφάσεις για τη Φινλανδία, τη Γαλλία, το Βέλγιο και την Αυστρία.
Η αύξηση του κόστους εξυπηρέτησης του χρέους συγκαταλέγεται στους σημαντικότερους διαρθρωτικούς κινδύνους που αντιμετωπίζουν οι περισσότερο υπερχρεωμένες χώρες. Αυτό καθιστά ορισμένα κράτη ολοένα πιο ευάλωτα σε μελλοντικούς οικονομικούς κραδασμούς που ενδέχεται να επιβαρύνουν περαιτέρω τα δημόσια οικονομικά τους. Μεταξύ των χωρών της Ευρωζώνης των οποίων ο λόγος χρέους προς ΑΕΠ υπερβαίνει το όριο του 60% που προβλέπει η Συνθήκη του Μάαστριχτ, οι καθαρές πληρωμές τόκων ως ποσοστό των κρατικών εσόδων αυξάνονται σημαντικά στη Γαλλία, τη Φινλανδία, την Ιταλία, το Βέλγιο, τη Γερμανία και τη Σλοβακία.
Οι δημοσιονομικές πιέσεις
Οι δημοσιονομικές πιέσεις είναι ιδιαίτερα έντονες στη Γαλλία, τη Φινλανδία και το Βέλγιο, όπου οι δείκτες χρέους προς ΑΕΠ είναι ήδη υψηλοί και αναμένεται να αυξηθούν κατά περισσότερες από 10 ποσοστιαίες μονάδες έως το 2031. Η Σλοβακία και η Αυστρία αντιμετωπίζουν παρόμοιες προκλήσεις στα δημόσια οικονομικά τους, αν και η αναμενόμενη αύξηση του χρέους ως ποσοστό του ΑΕΠ είναι κάπως χαμηλότερη στην Αυστρία. Τα επίμονα δημοσιονομικά ελλείμματα και οι πολιτικοί περιορισμοί στην εφαρμογή επαρκών μέτρων δημοσιονομικής προσαρμογής αποτελούν βασικούς παράγοντες που επηρεάζουν τις αξιολογήσεις αυτών των κρατών.
Παρόμοιες προκλήσεις αντιμετωπίζει και η Γερμανία, αν και το ακόμα χαμηλό χρέος και το γεγονός ότι τα ομόλογά της αποτελούν σημείο αναφοράς για την Ευρωζώνη, της δίνουν κάποια ευελιξία. Η Ιταλία αντιμετωπίζει την αύξηση των δαπανών για την εξυπηρέτηση του κόστους των τόκων, αλλά η πολιτική σταθερότητα επιτρέπει στην κυβέρνηση να μειώσει το έλλειμμα και να προχωρήσει σε σημαντικές μεταρρυθμίσεις. Αντίθετα, αρκετές χώρες της Ευρωζώνης συνεχίζουν να επωφελούνται από μεταρρυθμίσεις που εφαρμόστηκαν τα προηγούμενα χρόνια. Έως το 2031, η Ελλάδα αναμένεται να καταγράψει μείωση του λόγου χρέους προς ΑΕΠ κατά 76 ποσοστιαίες μονάδες σε σύγκριση με τα προ πανδημίας επίπεδα του 2019. Αντίστοιχα, η Πορτογαλία αναμένεται να μειώσει το χρέος της κατά 39 ποσοστιαίες μονάδες, ενώ η Ισπανία κατά 7 ποσοστιαίες μονάδες. Η Πορτογαλία και η Σλοβενία ξεχωρίζουν επίσης ως οι μόνες χώρες (με χρέος άνω του 60% του ΑΕΠ το 2025) που προβλέπεται να εμφανίζουν χαμηλότερες πληρωμές τόκων το 2031 σε σχέση με το 2019. Ως αποτέλεσμα, οι δημοσιονομικές πιέσεις από τις δαπάνες τόκων αναμένεται να παραμείνουν περιορισμένες τα επόμενα χρόνια.
Η χαμηλή ανάπτυξη και οι αυξανόμενες διαρθρωτικές δαπάνες δυσκολεύουν τη δημοσιονομική προσαρμογή
Η ασθενής ανάπτυξη —η οποία εκτιμάται περίπου στο 1,0% για την Ευρωζώνη— σε συνδυασμό με τις αυξανόμενες δημοσιονομικές πιέσεις από τις υψηλότερες αμυντικές δαπάνες και το αυξανόμενο κόστος που συνδέεται με τη γήρανση του πληθυσμού, καθιστούν δυσκολότερη τη δημοσιονομική προσαρμογή που απαιτείται για την επίτευξη πρωτογενών πλεονασμάτων και την αναστροφή της ανοδικής πορείας του δημόσιου χρέους. Η διατήρηση της μακροπρόθεσμης βιωσιμότητας του χρέους και κατ’ επέκταση των σημερινών πιστοληπτικών αξιολογήσεων θα απαιτήσει έναν συνδυασμό πολιτικών, όπως: Εφαρμογή μεταρρυθμίσεων που ενισχύουν την ανάπτυξη και την παραγωγικότητα. Βελτίωση της λειτουργίας των αγορών εργασίας. Περαιτέρω ενοποίηση των ευρωπαϊκών κεφαλαιαγορών. Ενίσχυση της ενεργειακής ανθεκτικότητας. Αντιμετώπιση των δημοσιονομικών πιέσεων που προκύπτουν από τη γήρανση του πληθυσμού. Περιορισμός της αύξησης των κοινωνικών δαπανών και των δαπανών πρόνοιας.
 Προσθήκη του MarketsReport.gr στην Google