
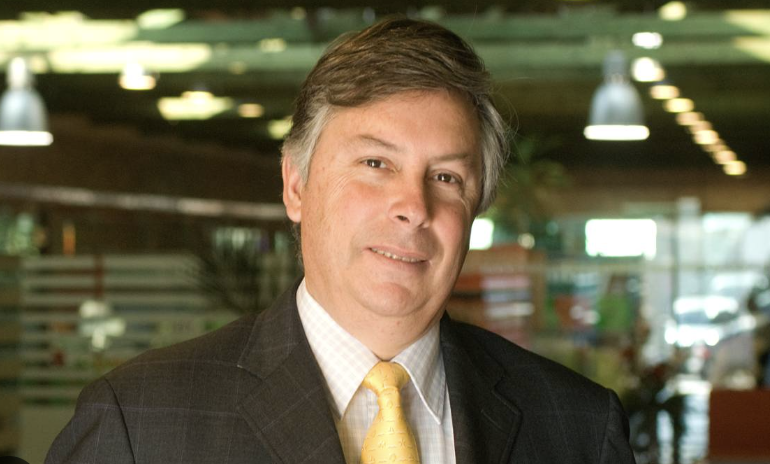
Το δοκιμασμένο επιχειρηματικό μοντέλο της εταιρείας αποδεικνύεται εξαιρετικά ανθεκτικό
Σύσταση «αύξησης θέσεων/αγοράς» με νέα τιμή στόχο στα 35,50 ευρώ από τα 37,50 ευρώ προηγουμένως, επαναδιατύπωσε για την μετοχή της Jumbo η Pantelakis Securities, καθώς η μείωση κατά 9-12% των προσδοκιών για τα κέρδη/μετοχή λόγω της αγοράς της Ρουμανίας, να υπεραντισταθμίζονται από τις ισχυρότερες του αναμενομένου ελεύθερες ταμειακές ροές.
Με ένα σημαντικό καθαρό ταμειακό απόθεμα (16% της κεφαλαιοποίησης), η Jumbο φαίνεται ελκυστικά αποτιμημένη, καθώς διαπραγματεύεται με πολλαπλασιαστή κερδών (P/E) στις 10 φορές και με δείκτη αξία επιχείρησης προς κέρδη προ φόρων τόκων και αποσβέσεων (EV/EBITDA) στις 6,2 φορές για το 2027, την ώρα που οι ελεύθερες ταμειακές ροές ξεπερνούν το 8% και η μερισματική απόδοση διαμορφώνεται στο 6,7%-7,4%.
Τα καθαρά κέρδη για το 2026 εκτιμάται πλέον ότι θα παραμείνουν σχεδόν αμετάβλητα στα 323 εκατ. ευρώ, αλλά εξαιρουμένης της Ρουμανίας —η οποία αποτελεί σαφή εξαίρεση— αναμένεται αύξηση 6%. Για το 2027 προβλέπεται νέα άνοδος 6%, στα 343 εκατ. ευρώ λόγω της ισχυρότερης δυναμικής των πωλήσεων και των ανθεκτικών περιθωρίων κέρδους. Η χαμηλού κινδύνου επέκταση σε Ισραήλ, Καναδά και Ευρασία, καθώς και η ανάκαμψη της Ρουμανίας, αναμένεται να οδηγήσουν τη μελλοντική ανάπτυξη.
Για την χρηματιστηριακή, τα πράγματα φαίνεται να εξελίσσονται αρκετά καλά για την Jumbo —με εξαίρεση τη Ρουμανία— το 2026, χάρη στη σταθερή ζήτηση στην Ελλάδα, την Κύπρο και τη Βουλγαρία. Οι συγκρίσιμες πωλήσεις στην ιδιαίτερα σημαντική ελληνική αγορά, εξαιρουμένου του δικτύου franchise, θα αυξηθούν κατά 5% σε ετήσια βάση για το οικονομικό έτος 2026. Πρόκειται για δεύτερο συνεχόμενο έτος κατά το οποίο καταγράφεται μία από τις καλύτερες περιόδους οργανικής ανάπτυξης, χωρίς αυξήσεις στις τιμές.
Για ακόμη μία φορά, το δοκιμασμένο επιχειρηματικό μοντέλο της Jumbo αποδεικνύεται εξαιρετικά ανθεκτικό απέναντι στις μακροοικονομικές μεταβολές, τις γεωπολιτικές αντιξοότητες και τις πληθωριστικές πιέσεις. Η Ρουμανία προσφέρει μακροπρόθεσμες προοπτικές, παρά την «κυκλική προσαρμογή», η οποία οφείλεται στην επιθετική δημοσιονομική εξυγίανση, το πολιτικό αδιέξοδο και την περιορισμένη καταναλωτική δαπάνη. Με το πραγματικό ΑΕΠ να προβλέπεται ότι θα αυξηθεί κατά 2,3%-2,5% το επόμενο έτος —σύμφωνα με τις προβλέψεις της Ευρωπαϊκής Επιτροπής και του ΔΝΤ— έναντι σχεδόν στασιμότητας το 2026, η Ρουμανία βρίσκεται σε πορεία σαφούς οικονομικής ανάκαμψης. Ο χαμηλότερος πληθωρισμός και η άρση του παγώματος μισθών και συντάξεων αναμένεται να σταθεροποιήσουν το διαθέσιμο εισόδημα.
Η ανάκαμψη θα ενισχυθεί επίσης από τη μεγάλη χρηματοδότηση της Ευρωπαϊκής Ένωσης, με διαθέσιμους πόρους περίπου 77 δισ. ευρώ έως το 2030. Με πληθυσμό σχεδόν διπλάσιο από αυτόν της Ελλάδας, είναι αυτονόητο ότι η Ρουμανία παραμένει βασική αγορά μακροπρόθεσμης ανάπτυξης για τη Jumbo. Σε αυτό θα συμβάλει και ο διπλασιασμός του αριθμού των καταστημάτων κατά τα επόμενα χρόνια. Η μετοχή υποχωρεί κατά 8% από την αρχή του έτους και βρίσκεται 27 ποσοστιαίες μονάδες χαμηλότερα από την εγχώρια αγορά.

 Προσθήκη του MarketsReport.gr στην Google