
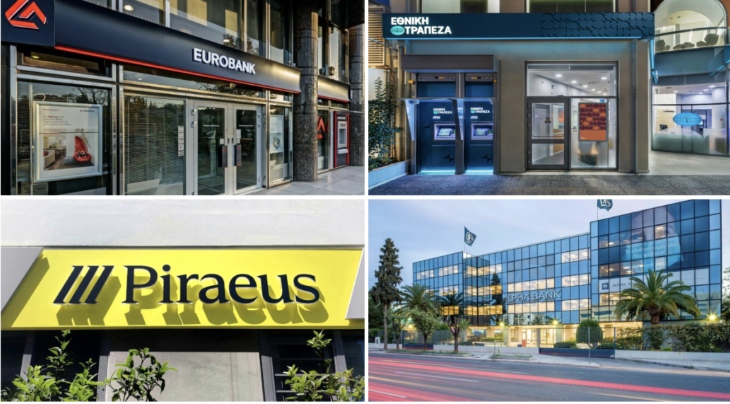
Οι ελληνικές τράπεζες εξακολουθούν να διαπραγματεύονται με discount έναντι των ευρωπαϊκών ομοειδών τους, παρότι προσφέρουν υψηλότερη αύξηση δανείων, καλά μακροοικονομικά θεμελιώδη, υψηλότερες αποδόσεις ιδίων ενσώματων κεφαλαίων και καλύτερες μερισματικές αποδόσεις, σημείωσε η Euroxx χρηματιστηριακή, θεωρώντας πως με βάση τα καλύτερα θεμελιώδη τους θα έπρεπε να διαπραγματεύονται με premium. Στο παραπάνω πλαίσιο επαναδιατύπωσε συστάσεις «αύξησης θέσεων» για τις μετοχές των συστημικών τραπεζών αυξάνοντας τις τιμές στόχους στα 6,3 ευρώ (από 5,3 ευρώ) για τη Eurobank (περιθώριο ανόδου 32%), στα 22 ευρώ (από 19,4 ευρώ) για την Εθνική Τράπεζα (+26%), στα 5,8 ευρώ (από 5,2 ευρώ) για την Alpha Bank (+23%) και στα 13 ευρώ (από τα 11 ευρώ) για την Τράπεζα Πειραιώς (+21%).
Σύμφωνα με την χρηματιστηριακή, οι μακροπρόθεσμες προοπτικές για την πιστωτική ανάπτυξη των τραπεζών παραμένουν θετικές, με κινητήριο δύναμη τον εταιρικό τομέα και με τις πρώτες ενδείξεις ανάκαμψης της στεγαστικής πίστης, ενώ η υγιής αύξηση των εσόδων από προμήθειες θα στηρίξει μέση ετήσια αύξηση των κερδών ανά μετοχή κατά 10% περίπου έως το 2028.
Με συστάσεις «αγοράς» των μετοχών των Optima Bank με τιμή στόχο τα 15,70 ευρώ και Credia Bank με τιμή στόχο τα 1,30 ευρώ, άρχισε την κάλυψή τους η Jefferies, αξιολογώντας την πρώτη ως υψηλής ποιότητας τράπεζα και την δεύτερη ως μια ιστορία τραπεζικού μετασχηματισμού με σημαντικό δυναμικό αύξησης κερδών. Και οι δύο τράπεζες πάντως κερδίζουν μερίδιο αγοράς εστιάζοντας περισσότερο στις μικρομεσαίες και στις μικρές επιχειρήσεις σε σχέση με τις συστημικές τράπεζες. Από πλευράς αποτίμησης, παρά την ισχυρότερη ανάπτυξη και κερδοφορία και οι δύο μετοχές διαπραγματεύονται σε όρους πολλαπλασιαστή κερδών με έκπτωση (discount) 15% περίπου έναντι του ευρωπαϊκού κλάδου.

 Προσθήκη του MarketsReport.gr στην Google