
Μετά την 18 Νοεμβρίου και ως το τέλος του μήνα, αναμένεται η δημόσια εγγραφή για την είσοδο του φορέα υποδομών ΜΕΤΚΑ Group, μέλος του ομίλου METLEN, στην Κύρια Αγορά της Euronext Athens. Το IPO θα είναι της τάξεως του 25% με 30% , με στόχο η αποτίμηση της εταιρείας στο Χρηματιστήριο να κυμανθεί στην περιοχή του 1 δισ. ευρώ.
Κύρια σημεία της προτεινόμενης προσφοράς
Η προσφορά αναμένεται να αποτελείται από (i) νέες κοινές μετοχές που θα εκδοθούν από την Εταιρεία μέσω αύξησης του μετοχικού κεφαλαίου με κατάργηση των δικαιωμάτων προτίμησης του υφιστάμενου μετόχου του (οι «Νέες Μετοχές»), με αναμενόμενη άντληση περίπου 250 εκατομμύρια ευρώ και (ii) υφιστάμενες κοινές μετοχές που προσφέρονται από τον Πωλητή Μέτοχο (οι «Προσφερόμενες Υφιστάμενες Μετοχές» και, μαζί με τις Νέες Μετοχές, οι «Προσφερόμενες Μετοχές»). Οι Προσφερόμενες Μετοχές θα προσφερθούν μέσω δημόσιας προσφοράς σε ιδιώτες και θεσμικούς επενδυτές στην Ελλάδα (η «Ελληνική Δημόσια Προσφορά») και μέσω ιδιωτικής τοποθέτησης σε επιλέξιμους θεσμικούς επενδυτές εκτός Ελλάδας, η οποία εξαιρείται από την υποχρέωση δημοσίευσης ενημερωτικού δελτίου σύμφωνα με τον Κανονισμό για το Ενημερωτικό Δελτίο (όπως ορίζεται παρακάτω) και τη λοιπή εφαρμοστέα νομοθεσία εκτός των Ηνωμένων Πολιτειών, σύμφωνα με τον Κανονισμό S (η «Θεσμική Προσφορά» και, μαζί με την Ελληνική Δημόσια Προσφορά, η «Συνδυασμένη Προσφορά»).
Η Εταιρεία προτίθεται να χρησιμοποιήσει τα καθαρά έσοδα από την έκδοση των Νέων Μετοχών για να υποστηρίξει τις επενδύσεις της σε υποδομές και τη στρατηγική ανάπτυξής της, με πρωταρχική έμφαση σε νέες επενδύσεις σε ΣΔΙΤ και παραχωρήσεις, καθώς και για να εξασφαλίσει πρόσθετη χρηματοοικονομική ευελιξία ώστε να αξιοποιήσει επιλεγμένες ευκαιρίες σε συναφείς δραστηριότητες, όπως ο τομέας των ακινήτων στη Νοτιοανατολική Ευρώπη, διατηρώντας παράλληλα επαρκή ρευστότητα για την εκτέλεση των έργων. Η Εταιρεία δεν θα λάβει έσοδα από την πώληση των Προσφερόμενων Υφιστάμενων Μετοχών, τα οποία θα εισπράξει ο Πωλητής Μέτοχος.
Μετά την ολοκλήρωση της Συνδυασμένης Προσφοράς, η Metlen αναμένεται να διατηρήσει έμμεση πλειοψηφική συμμετοχή στην Εταιρεία. Το Διοικητικό Συμβούλιο αποτελείται από επτά (7) μέλη, τέσσερα (4) εκ των οποίων είναι ανεξάρτητα μη εκτελεστικά μέλη, σύμφωνα με τον Νόμο 4706/2020.
Η εξειδικευμένη πλατφόρμα υποδομών της Metlen
Η METKA, η εξειδικευμένη πλατφόρμα υποδομών της Metlen στην Ελλάδα, ανακοινώνει σήμερα την πρόθεσή της να προχωρήσει σε αρχική δημόσια προσφορά των κοινών μετοχών της και να υποβάλει αίτηση για την εισαγωγή όλων των μετοχών της προς διαπραγμάτευση στη Euronext Athens.
Ο Όμιλος συστάθηκε το 2026 στο πλαίσιο του ευρύτερου στρατηγικού σχεδίου του Ομίλου Metlen για την αναδιοργάνωση των τομέων των κατασκευών, των παραχωρήσεων και των ΣΔΙΤ. Η METKA συγκεντρώνει τις δραστηριότητες υποδομών της Metlen σε μία ενιαία, ολοκληρωμένη πλατφόρμα. Μέσω των τριών θυγατρικών που της ανήκουν εξ ολοκλήρου – της ΜΕΤΚΑ ΑΤΕ (η οποία ασκεί τις κατασκευαστικές δραστηριότητες του Ομίλου), της M Παραχωρήσεις (η οποία ασκεί τις δραστηριότητες ΣΔΙΤ και παραχωρήσεων του Ομίλου) και της UNISON (η οποία παρέχει υπηρεσίες διαχείρισης εγκαταστάσεων) – ο Όμιλος συμμετέχει σε ολόκληρο τον κύκλο ζωής των έργων υποδομών, από τη σύλληψη, τον σχεδιασμό και τη χρηματοδότηση έως την κατασκευή, τη λειτουργία και τη συντήρηση. O Όμιλος συγκαταλέγεται μεταξύ των μόλις τεσσάρων ομίλων υποδομών στην Ελλάδα, του οποίου η κατασκευαστική εταιρεία, ΜΕΤΚΑ, ΑΤΕ διαθέτει εργοληπτικό πτυχίο της ανώτατης (7ης) τάξης στην Ελλάδα, με διαρκώς αναπτυσσόμενο χαρτοφυλάκιο έργων ΣΔΙΤ και συμβάσεων παραχώρησης.
Κύρια επενδυτικά χαρακτηριστικά
Βρίσκεται σε θέση να αξιοποιήσει έναν πολυετή επενδυτικό κύκλο υποδομών στην Ελλάδα και τη Νοτιοανατολική Ευρώπη. Το σωρευτικό επενδυτικό έλλειμα της Ελλάδας στον τομέα των υποδομών σε σχέση με τον ευρωπαϊκό μέσο όρο εκτιμάται σε περίπου 83 δισεκατομμύρια ευρώ από το 2012. Οι επενδύσεις σε υποδομές μεταφορών, κοινωνικές υποδομές, υποδομές ύδρευσης και περιβαλλοντικές υποστηρίζονται από σημαντική ενωσιακή και εθνική χρηματοδότηση, συμπεριλαμβανομένων περίπου 6 δισεκατομμυρίων ευρώ πρόσθετων επενδύσεων σε οδικά και σιδηροδρομικά δίκτυα που αναμένεται να πραγματοποιηθούν κατά την περίοδο 2027–2030, καθώς και μιας εθνικής στρατηγικής για τα ύδατα ύψους περίπου 3,4 δισεκατομμυρίων ευρώ. Στη Νοτιοανατολική Ευρώπη, η Ρουμανία, η Σερβία, η Κροατία, η Βουλγαρία και η Βόρεια Μακεδονία επωφελούνται συνολικά από περίπου 54 δισεκατομμύρια ευρώ κονδυλίων της Πολιτικής Συνοχής και του Σχεδίου Ανάπτυξης της ΕΕ, καθώς και από σωρευτικές επενδύσεις της Ευρωπαϊκής Τράπεζας Ανασυγκρότησης και Ανάπτυξης (ΕΤΑΑ) ύψους άνω των 35 δισεκατομμυρίων ευρώ, τις οποίες ο Όμιλος σκοπεύει να αξιοποιήσει επιλεκτικά ακολουθώντας μια προσέγγιση με επίκεντρο τα έργα και βασισμένη σε συνεργασίες, αξιοποιώντας την περιφερειακή παρουσία του Ομίλου Metlen.
Ολοκληρωμένη πλατφόρμα που αποκομίζει αξία σε ολόκληρο τον κύκλο ζωής των έργων.
Η ΜΕΤΚΑ ΑΤΕ υλοποιεί σύνθετα δημόσια και ιδιωτικά έργα μεταφορών, κτιριακά έργα, καθώς και έργα κοινωνικών και περιβαλλοντικών υποδομών, η M Παραχωρήσεων αναπτύσσει, χρηματοδοτεί και λειτουργεί έργα ΣΔΙΤ και έργα παραχώρησης, και η UNISON, με σχεδόν 50 χρόνια ιστορίας λειτουργίας στην ελληνική αγορά, παρέχει τεχνικές υπηρεσίες, υπηρεσίες λειτουργίας και συντήρησης, καθώς και υπηρεσίες υποστήριξης σε ένα διαφοροποιημένο πελατολόγιο κορυφαίων εταιρειών. Οι κατασκευαστικές δυνατότητες του Ομίλου επιτρέπουν στη M Παραχωρήσεων να υποβάλλει ανταγωνιστικές προσφορές για έργα ΣΔΙΤ και παραχώρησης με σημαντικό κατασκευαστικό σκέλος, διατηρώντας παράλληλα τα περιθώρια κέρδους από τις κατασκευές εντός του Ομίλου. Τα έργα ΣΔΙΤ δημιουργούν αναθέσεις κατασκευής, ενώ η UNISON παρέχει υπηρεσίες λειτουργίας και συντήρησης για τα περιουσιακά στοιχεία που κατασκευάζει ο Όμιλος. Το ευέλικτο και προσαρμόσιμο λειτουργικό μοντέλο της ΜΕΤΚΑ ΑΤΕ, το οποίο βασίζεται σε σημαντικό βαθμό στην χρήση υπεργολάβων, μετατρέπει ένα σημαντικό ποσοστό των σταθερών εξόδων σε μεταβλητά και περιορίζει τις κεφαλαιουχικές δαπάνες για εξοπλισμό. Η στρατηγική του Ομίλου επικεντρώνεται στην πειθαρχημένη δημιουργία αξίας, με έμφαση στη βελτιστοποίηση της κερδοφορίας και των αποδόσεων προσαρμοσμένων στον κίνδυνο σε όλο το χαρτοφυλάκιο έργων, καθώς και στην υποστήριξη της βιώσιμης, μακροπρόθεσμης ανάπτυξης της επιχείρησης.
Καθιερωμένη θέση στην αγορά και αποδεδειγμένο ιστορικό σε σύνθετα έργα υποδομής.
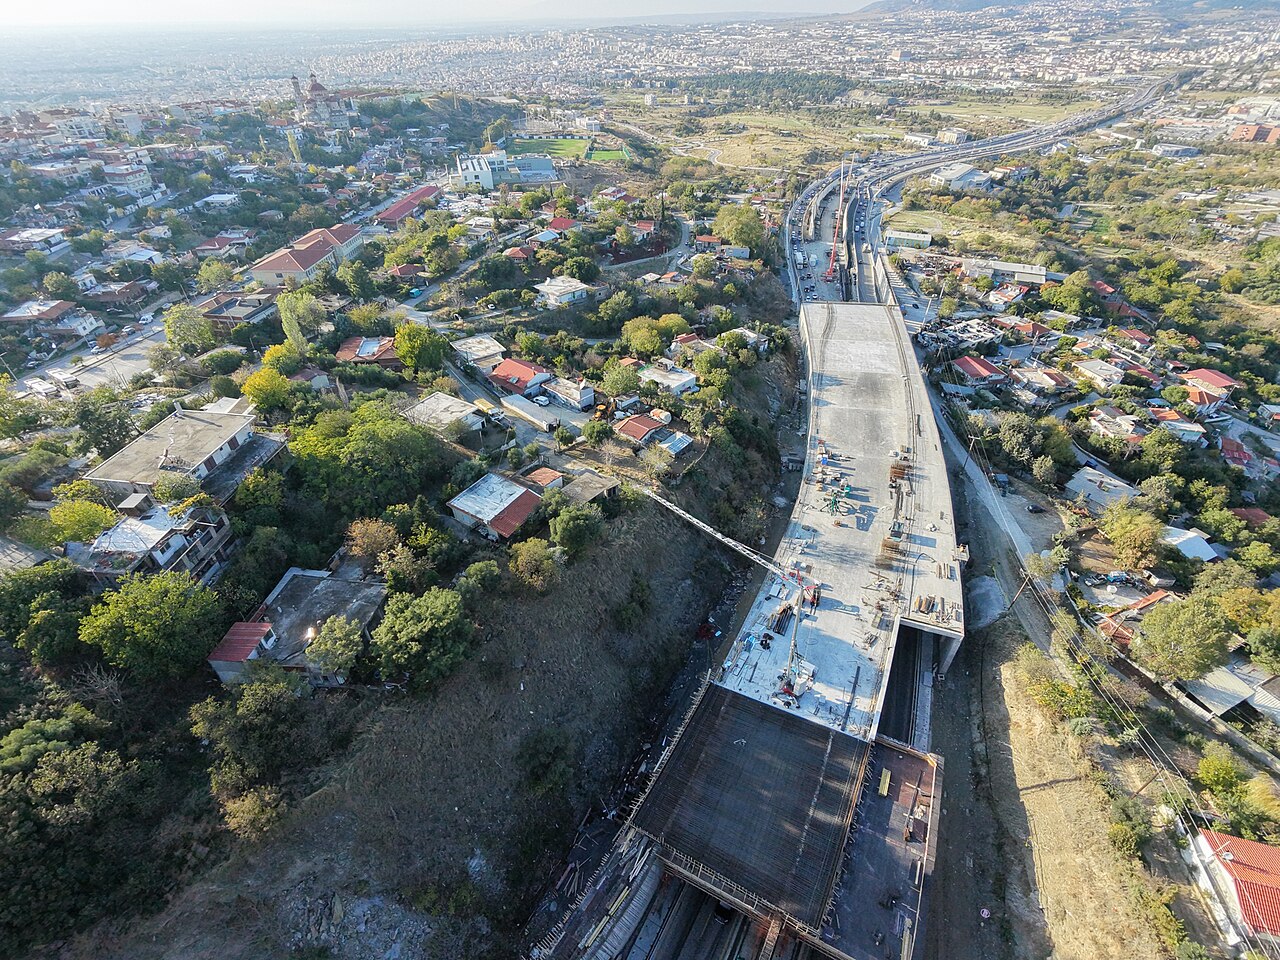
Η METKA είναι μία από τις τέσσερις κορυφαίες πλατφόρμες υποδομών της Ελλάδας, η οποία διακρίνεται για την ισχυρή τεχνική της εξειδίκευση, την εμπειρία σε σύνθετους τομείς υποδομών και το αποδεδειγμένο ιστορικό υλοποίησης έργων. Σχεδόν το 100% των έργων του Ομίλου έχουν ολοκληρωθεί εντός του συμφωνημένου χρονοδιαγράμματος (συμπεριλαμβανομένων των συμφωνημένων παρατάσεων ή των καθυστερήσεων που οφείλονται στους πελάτες) και εντός του προϋπολογισμού. Στα εμβληματικά έργα περιλαμβάνονται η σιδηροδρομική γραμμή Κιάτου–Ροδοδάφνης, ο αυτοκινητόδρομος Άκτιο–Αμβρακία, η αποκατάσταση περίπου 40 χλμ. της σιδηροδρομικής γραμμής Αθήνας–Θεσσαλονίκης μετά τις κακοκαιρίες Daniel και Elias, η οποία ολοκληρώθηκε εντός 15 μηνών, καθώς και το πεντάστερο θέρετρο IKOS Kissamos στην Κρήτη, με 414 δωμάτια, το οποίο παραδόθηκε εντός 24 μηνών. Τα έργα που βρίσκονται σε φάση εκτέλεσης περιλαμβάνουν το έργο της Περιφερειακής Οδού Θεσσαλονίκης–Flyover, την επέκταση της Προβλήτας 6 στο Λιμάνι της Θεσσαλονίκης, την Παράκαμψη Χαλκίδας–Ψαχνών, το ολοκληρωμένο θέρετρο Casino VORIA και τα έργα ανάπτυξης στο «Ελληνικό», ενώ 7 από τα 17 βιοκλιματικά σχολεία στην Κεντρική Μακεδονία έχουν παραδοθεί νωρίτερα ή σύμφωνα με το χρονοδιάγραμμα και επιπλέον 3 αναμένεται να παραδοθούν στις 19 Νοεμβρίου.
Ισχυρό ανεκτέλεστο υπόλοιπο κατασκευαστικών συμβάσεων και σημαντικό χαρτοφυλάκιο δυνητικών έργων που παρέχουν μεσοπρόθεσμη ορατότητα.
Στις 30 Ιουνίου 2026, το ανεκτέλεστο υπόλοιπο κατασκευαστικών συμβάσεων του Ομίλου ανερχόταν σε περίπου 2,1 δισεκατομμύρια ευρώ, σημειώνοντας αύξηση περίπου 50% από τα περίπου 1,4 δισεκατομμύρια ευρώ στις 31 Δεκεμβρίου 2024 και αντιπροσωπεύοντας περίπου 2,7 φορές τα έσοδα του Ομίλου από κατασκευές για τη Δωδεκάμηνη Περίοδο Ιουνίου 2026. Το συνολικό αυτό ποσό περιλαμβάνει έργα ύψους περίπου 1,0 δισεκατομμυρίου ευρώ που βρίσκονται σε προχωρημένο στάδιο προς συμβασιοποίηση, εκ των οποίων έχουν υπογραφεί συμβάσεις ύψους περίπου 200 εκατομμύρια ευρώ από την 1η Ιουλίου 2026 και μετά. Το ανεκτέλεστο υπόλοιπο καλύπτει μεγάλης κλίμακας έργα (περίπου 65%) και κτιριακά έργα (περίπου 35%), και είναι διαφοροποιημένο μεταξύ ΣΔΙΤ και παραχωρήσεων (περίπου 39%), ιδιωτικών έργων (περίπου 35%) και δημοσίων έργων (περίπου 26%). Ο Όμιλος εκτιμά το χαρτοφυλάκιο δυνητικών κατασκευαστικών έργων του, συμπεριλαμβανομένων και των ευκαιριών που προκύψουν αναφορά με ΣΔΙΤ και παραχωρήσεις, σε περίπου 13,5 δισεκατομμύρια ευρώ και έχει επιτύχει ιστορικό μέσο ποσοστό επιτυχίας περίπου 23% σε διαγωνισμούς κατασκευών από το 2023 και ιστορικό μέσο ποσοστό επιτυχίας άνω του 30% στο ευρύτερο φάσμα των διαγωνισμών ΣΔΙΤ, ενώ στοχεύει σε ποσοστό επιτυχίας περίπου 20–25% στο μέλλον. Το προσδιορισμένο χαρτοφυλάκιο δυνητικών έργων και το αποδεδειγμένο ιστορικό επιτυχίας στην ανάθεση έργων υποστηρίζουν την ανανέωση του ανεκτέλεστου υπολοίπου του Ομίλου.
ΣΔΙΤ βάση πληρωμών διαθεσιμότητας και συμφωνημένη συμμετοχή σε παραχώρηση που παρέχουν μακροπρόθεσμη ορατότητα ταμειακών ροών.
Ξεκινώντας από το μηδέν, ο Όμιλος έχει δημιουργήσει ένα νέο και διαφοροποιημένο χαρτοφυλάκιο έργων ΣΔΙΤ, το οποίο περιλαμβάνει τέσσερα υπογεγραμμένα έργα – την Περιφερειακή Οδό Θεσσαλονίκης–Flyover, τα 17 βιοκλιματικά σχολεία, το αρδευτικό δίκτυο Υπέρειας Ορφανών και το έργο οδικού φωτισμού της Ηπείρου, το οποίο τέθηκε σε λειτουργία τον Ιούλιο του 2026 – καθώς και το έργο των φοιτητικών εστιών του Πανεπιστημίου Δυτικής Μακεδονίας, για το οποίο ο Όμιλος έχει ανακηρυχθεί προσωρινός ανάδοχος και η σύμβαση αναμένεται να υπογραφεί τον Δεκέμβριο 2026. Το αναλογικό μερίδιο του Ομίλου στις ονομαστικές πληρωμές διαθεσιμότητας εκτιμάται σε περίπου 1,7 δισεκατομμύρια ευρώ4, με μέση σταθμισμένη εναπομένουσα περίοδο λειτουργίας περίπου 26 ετών, ενώ οι σωρευτικές διανομές προς τη M Παραχωρήσεις κατά τη διάρκεια των αντίστοιχων περιόδων διαθεσιμότητας υπηρεσιών του χαρτοφυλακίου της με πέντε έργα ΣΔΙΤ αναμένεται να αντιπροσωπεύουν περίπου το 20% των συνολικών πληρωμών διαθεσιμότητας5. Όλα τα έργα ΣΔΙΤ αμείβονται μέσω μηχανισμών βασισμένων στη διαθεσιμότητα, περιορίζοντας έτσι την έκθεση στον κίνδυνο ζήτησης. Επιπλέον, ο Όμιλος συμφώνησε να αποκτήσει συμμετοχή 24% στην παραχώρηση ΒΟΑΚ για τον Βόρειο Οδικό Άξονα Κρήτης, τον μεγαλύτερο αυτοκινητόδρομο που βρίσκεται υπό κατασκευή στην Ευρώπη6, με περίοδο λειτουργίας 30 ετών που αρχίζει το 2031, παράλληλα με συμμετοχή 30% στην κοινοπραξία κατασκευής. Ο Όμιλος δεν έχει ακόμη εισέλθει τυπικά στην κοινοπραξία του ΒΟΑΚ, η συμμετοχή του υπόκειται στην ολοκλήρωση της συναλλαγής σύμφωνα με τα σχετικά συμβατικά κείμενα. Το χαρτοφυλάκιο ΣΔΙΤ και παραχωρήσεων που έχει αναπτύξει ο Όμιλος τα τελευταία χρόνια ενισχύει την ανθεκτικότητα στις κυκλικές διακυμάνσεις στις ευρύτερες αγορές των κατασκευών και των υποδομών. Οι μακροπρόθεσμες, συμβατικά κατοχυρωμένες ταμειακές ροές που δημιουργούνται από αυτά τα έργα συμβάλλουν στη μεγαλύτερη προβλεψιμότητα και σταθερότητα των χρηματοοικονομικών επιδόσεων του Ομίλου.
Επιχείρηση με υψηλούς ρυθμούς ανάπτυξης, κερδοφόρα και με ισχυρή δημιουργία ταμειακών ροών, η οποία διαθέτει ισχυρό ισολογισμό.
Τα έσοδα αυξήθηκαν από 364 εκατομμύρια ευρώ για τη χρήση που έληξε στις 31 Δεκεμβρίου 2024 σε 689 εκατ. ευρώ για τη χρήση που έληξε στις 31 Δεκεμβρίου 2025 και σε 869 εκατ. ευρώ για τη Δωδεκάμηνη Περίοδο Ιουνίου 2026, ενώ το EBITDA7 αυξήθηκε από 57 εκατ. ευρώ (που αντιστοιχεί σε περιθώριο EBITDA 15,7%) στα 110 εκατομμύρια ευρώ (που αντιστοιχεί σε περιθώριο EBITDA 16,0%) και στα 158 εκατομμύρια ευρώ (που αντιστοιχεί σε περιθώριο EBITDA 18,2%), αντίστοιχα. Το EBITDA του κατασκευαστικού τομέα έφτασε τα 148 εκατομμύρια ευρώ για τη Δωδεκάμηνη Περίοδο Ιουνίου 2026. Τα πρόσφατα περιθώρια στον κατασκευαστικό τομέα ήταν αυξημένα, χάρη στην πειθαρχημένη υποβολή προσφορών με έμφαση στην απόδοση, στοχεύοντας σε έργα υψηλής αξίας και τεχνικά πολύπλοκα, και αναμένεται να ομαλοποιηθούν με την πάροδο του χρόνου, διασφαλίζοντας παράλληλα ότι θα παραμείνουν τα καλύτερα της κατηγορίας τους. Το μοντέλο κατασκευών με χαμηλή κεφαλαιακή ένταση, με κεφαλαιουχικές δαπάνες κατασκευών ύψους 10 εκατ. ευρώ κατά τη Δωδεκάμηνη Περίοδο Ιουνίου 2026 και προκαταβολές που συμβάλλουν στη χρηματοδότηση των αρχικών δαπανών των έργων, στήριξε τις κατασκευαστικές λειτουργικές ταμειακές ροές μας ύψους 111 εκατ. ευρώ κατά την ίδια περίοδο, σε συνάρτηση με το μέσο δείκτη μετατροπής λειτουργικών ταμειακών ροών περίπου 84% κατά τις –χρήσεις που έληξαν στις 31 Δεκεμβρίου 2024 και 2025. Στις 30 Ιουνίου 2026, τα Προσαρμοσμένα Καθαρά Ταμειακά Διαθέσιμα ανήλθαν σε 166 εκατομμύρια ευρώ. Κατά την ημερομηνία της παρούσας ανακοίνωσης, όλα τα ενδοεταιρικά υπόλοιπα μεταξύ της METKA και του Ομίλου Metlen που ήταν εκκρεμή κατά την 30 Ιουνίου 2026 έχουν διακανονιστεί.
Σημαντικά χαρτοφυλάκια δυνητικών έργων και επιλεκτικές συναφείς ευκαιρίες που υποστηρίζουν την επόμενη φάση ανάπτυξης.
Ο Όμιλος εκτιμά το χαρτοφυλάκιο δυνητικών κατασκευαστικών έργων του σε περίπου 13,5 δισεκατομμύρια ευρώ, το οποίο περιλαμβάνει δημόσια έργα, ιδιωτικά έργα και ευκαιρίες που σχετίζονται με ΣΔΙΤ και παραχωρήσεις, και στοχεύει σε ποσοστό επιτυχίας περίπου 20–25%, σύμφωνα με τα ιστορικά μέσα ποσοστά επιτυχίας του από το 2023, τα οποία ανέρχονται σε περίπου 23% στους διαγωνισμούς κατασκευών και 34% στο ευρύτερο φάσμα των διαγωνισμών ΣΔΙΤ, διατηρώντας παράλληλα πειθαρχημένη επιλογή έργων, τιμολόγηση και εκτέλεση. Η M Παραχωρήσεις συμμετέχει επί του παρόντος σε 19 ανταγωνιστικές διαδικασίες υποβολής προσφορών ΣΔΙΤ με συνολική καθαρή παρούσα αξία πληρωμών διαθεσιμότητας περίπου 3,3 δισ. ευρώ με αναγωγή στο 100% των έργων, συμπεριλαμβανομένου του νέου Αντικαρκινικού Νοσοκομείου της Θεσσαλονίκης (περίπου 351 εκατ. ευρώ), της μετεγκατάστασης των Φυλακών Κορυδαλλού (περίπου 451 εκατ. ευρώ) και του Κυβερνητικού Πάρκου «ΑΝΔΡΕΑΣ ΛΕΝΤΑΚΗΣ» (περίπου 421 εκατομμύρια ευρώ). Η διαχείριση εγκαταστάσεων προσφέρει επιπλέον ευκαιρίες για την εμβάθυνση της συμμετοχής στα περιουσιακά στοιχεία του χαρτοφυλακίου και την αύξηση του μεριδίου των αναθέσεων από τρίτους, συμπεριλαμβανομένων τεχνικών υπηρεσιών, ενεργειακών αναβαθμίσεων και ολοκληρωμένης λειτουργίας και συντήρησης υποδομών. Πέραν των βασικών δραστηριοτήτων του, ο Όμιλος προτίθεται επίσης να επιδιώξει επιλεκτικές ευκαιρίες ανάπτυξης και επένδυσης σε ακίνητα στην Ελλάδα στους τομείς της κατοικίας, της φιλοξενίας, της στέγασης και της εφοδιαστικής αλυσίδας, καθώς και μια επιλεκτική, με επίκεντρο τα έργα και βασισμένη σε συνεργασίες, επέκταση στη Νοτιοανατολική Ευρώπη, αξιοποιώντας την περιφερειακή παρουσία του Ομίλου Metlen, σε κάθε περίπτωση υπό την προϋπόθεση της πειθαρχημένης κατανομής κεφαλαίων.
Έμπειρη διοικητική ομάδα με αποδεδειγμένο ιστορικό επιτυχιών στην υλοποίηση έργων.
Η ανώτερη διοικητική ομάδα συνδυάζει μακροχρόνια παρουσία στον Όμιλο Metlen με εκτεταμένη εμπειρία στους τομείς των κατασκευών, των παραχωρήσεων, της χρηματοδότησης έργων και του συμβατικού κινδύνου, συμπεριλαμβανομένης της εμπειρίας που αποκτήθηκε σε κορυφαίους ελληνικούς και διεθνείς ομίλους υποδομών, κατασκευών και παραχωρήσεων. Ο Όμιλος υποστηρίζεται από περισσότερους από 1.000 υπαλλήλους και εργολάβους (εξαιρουμένων των υπαλλήλων και υπεργολάβων της UNISON), συμπεριλαμβανομένων περίπου 500 μηχανικών με μέσο όρο περίπου 19 ετών εμπειρίας στον τομέα των υποδομών. Υπό την καθοδήγηση αυτής της ομάδας, το ανεκτέλεστο υπόλοιπο κατασκευαστικών συμβάσεων αυξήθηκε από περίπου 0,9 δισεκατομμύρια ευρώ το 2023 σε περίπου 2,1 δισεκατομμύρια ευρώ στις 30 Ιουνίου 2026, ενώ ένα χαρτοφυλάκιο ΣΔΙΤ που περιλαμβάνει τέσσερα υπογεγραμμένα έργα και το έργο των φοιτητικών εστιών του Πανεπιστημίου Δυτικής Μακεδονίας, για το οποίο ο Όμιλος είναι ο προτιμητέος ανάδοχος ενώ η σύμβαση δεν έχει ακόμη υπογραφεί, έχει δημιουργηθεί από το μηδέν, μαζί με μία συμφωνημένη συμμετοχή στην παραχώρηση του ΒΟΑΚ, υπό την επιφύλαξη των απαιτήσεων ολοκλήρωσης που περιγράφονται παραπάνω.
Κατανομή κεφαλαίων, μερισματική πολιτική και μεσοπρόθεσμοι στόχοι
Η πολιτική κατανομής κεφαλαίων του Ομίλου έχει σχεδιαστεί ώστε να εξισορροπεί την ανάπτυξη, τις αποδόσεις προς τους μετόχους και τη χρηματοοικονομική ανθεκτικότητα. Ο Όμιλος προτίθεται (i) να επανεπενδύσει τις λειτουργικές ταμειακές ροές στην πλατφόρμα, προκειμένου να υποστηρίξει τις δεσμεύσεις ιδίων κεφαλαίων σε σχέση με εξασφαλισμένα και αναμενόμενα έργα ΣΔΙΤ και παραχωρήσεων, (ii) να χρησιμοποιήσει τα καθαρά έσοδα της METKA από την προσφορά για την ενίσχυση της χρηματοοικονομικής ευελιξίας και την επιδίωξη περαιτέρω ανάπτυξης σε έργα ΣΔΙΤ και παραχωρήσεων, καθώς και σε επιλεγμένες συναφείς ευκαιρίες στον τομέα των ακινήτων και στη Νοτιοανατολική Ευρώπη, υπό την επιφύλαξη αυστηρών χρηματοοικονομικών κριτηρίων, (iii) να χρηματοδοτήσει τις υφιστάμενες επενδυτικές δεσμεύσεις ύψους περίπου 88 εκατ. ευρώ σε εξασφαλισμένα έργα ΣΔΙΤ και στον ΒΟΑΚ, (iv) να διατηρήσει χαμηλό βαθμό μόχλευσης και μια συνετή θέση Προσαρμοσμένων Καθαρών Ταμειακών Διαθεσίμων, με το μεγαλύτερο μέρος του χρέους να παραμένει χωρίς δικαίωμα αναγωγής σε επίπεδο έργου και (v) να ακολουθήσει μια μερισματική πολιτική με στόχο τη διανομή περίπου 35% των κερδών μετά από φόρους, σύμφωνα με τη μερισματική πολιτική της Metlen, υπό την επιφύλαξη της ισχύουσας νομοθεσίας, της διαθεσιμότητας διανεμητέων κερδών και τυχόν εφαρμοστέων χρηματοδοτικών περιορισμών.
Μεσοπρόθεσμα, ο Όμιλος αναμένει ότι η αύξηση των εσόδων από κατασκευές θα προέλθει κυρίως από την εκτέλεση του υφιστάμενου ανεκτέλεστου υπολοίπου, ενώ στοχεύει σε μέση ετήσια ανανέωση του ανεκτέλεστου υπολοίπου άνω του 1,0 δισεκατομμυρίου ευρώ. Ο χρόνος και ο ρυθμός μετατροπής του ανεκτέλεστου υπολοίπου σε έσοδα θα εξαρτηθεί από τα χρονοδιαγράμματα εκτέλεσης των επιμέρους έργων. Επιπλέον, η METKA στοχεύει σε περιθώριο EBITDA στον κατασκευαστικό τομέα σε χαμηλό διψήφιο ποσοστό («low teens») κατά την ίδια περίοδο, παραμένοντας πάνω από τον μέσο όρο του κλάδου. Οι κεφαλαιουχικές δαπάνες στον κατασκευαστικό τομέα αναμένεται να ανέλθουν σε ποσοστό μικρότερο του 2% των εσόδων και το καθαρό κεφάλαιο κίνησης στο 5–10% των εσόδων, με την επιφύλαξη εποχιακών διακυμάνσεων. Στον τομέα των ΣΔΙΤ και των παραχωρήσεων, το προσδιορισμένο χαρτοφυλάκιο δυνητικών έργων ύψους περίπου 5,3 δισεκατομμυρίων ευρώ, το οποίο περιλαμβάνει περίπου 3,3 δισεκατομμύρια ευρώ από τους εν εξελίξει διαγωνισμούς και επιπλέον περίπου 2,0 δισεκατομμύρια ευρώ που προκύπτουν από ένα νέο κύμα ευκαιριών ΣΔΙΤ, μαζί με περίπου 2,0 δισεκατομμύρια ευρώ επιπλέον από πιθανές ευκαιρίες παραχώρησης αυτοκινητοδρόμων, αναμένεται να στηρίξει την ανάπτυξη και τη διαφοροποίηση του χαρτοφυλακίου, ενώ τα νέα έργα ΣΔΙΤ αναμένεται να παρουσιάσουν σταθμισμένες μέσες αποδόσεις και χρηματοδοτικές δομές που θα συνάδουν σε γενικές γραμμές με εκείνες του υφιστάμενου χαρτοφυλακίου του Ομίλου, με το ποσοστό των ίδιων κεφαλαίων να αντιπροσωπεύει συνήθως περίπου 20%–25% και το ποσοστό δανεισμού επί του έργου χωρίς δικαίωμα αναγωγής να αντιπροσωπεύει περίπου 75%–80% των συνολικών χρηματοδοτικών αναγκών. Επιπλέον, η συμμετοχή του Ομίλου στην παραχώρηση ΒΟΑΚ αναμένεται να αποφέρει έσοδα ύψους περίπου 1,6 δισ. ευρώ, τα οποία υπόκεινται σε κίνδυνο κυκλοφοριακού φόρτου, εκ των οποίων περίπου το 42% αναμένεται να μετατραπεί σε διανομές προς τους μετόχους. Στον τομέα της διαχείρισης εγκαταστάσεων, ο Όμιλος στοχεύει σε διψήφια αύξηση των εσόδων και σε αύξηση του περιθωρίου EBITDA σε μεσαία έως υψηλά μονοψήφια επίπεδα.
Ο κ. Ντίνος Μπενρουμπή, Διευθύνων Σύμβουλος της METKA, δήλωσε: «Η METKA έχει δομηθεί γύρω από τους ανθρώπους της και την ικανότητά τους να υλοποιούν σύνθετα έργα με ασφάλεια, εντός των χρονοδιαγραμμάτων και εντός του προϋπολογισμού. Η ολοκληρωμένη πλατφόρμα μας συνδυάζει τους τομείς των κατασκευών, των Συμπράξεων Δημόσιου και Ιδιωτικού Τομέα (ΣΔΙΤ) και παραχωρήσεων, καθώς και της διαχείρισης εγκαταστάσεων, επιτρέποντάς μας να αξιολογούμε, να σχεδιάζουμε, να χρηματοδοτούμε, να κατασκευάζουμε, να λειτουργούμε και να συντηρούμε υποδομές, ως μια ενιαία διαδικασία δημιουργίας αξίας. Στόχος μας είναι η περαιτέρω ανάπτυξη, διατηρώντας την ίδια προσήλωση στην εκτέλεση, την κερδοφορία και την πειθαρχημένη επιλογή έργων, στοιχεία που έχουν καθορίσει την πορεία μας μέχρι σήμερα».
Ο κ. Ευάγγελος Χρυσάφης, Πρόεδρος του Διοικητικού Συμβουλίου της METKA, δήλωσε: «Οι αγορές υποδομών διέρχονται ένα δομικό μετασχηματισμό, καθώς η τεχνική ικανότητα πρέπει ολοένα και περισσότερο να συνδυάζεται με επενδυτική ικανότητα, εξειδίκευση στη χρηματοδότηση και πειθαρχημένη διαχείριση κινδύνων. Η METKA διαθέτει ισχυρή θέση σε αυτό το νέο περιβάλλον, χάρη σε ένα ολοκληρωμένο μοντέλο που μας επιτρέπει να δημιουργούμε αξία σε ολόκληρο τον κύκλο ζωής ενός περιουσιακού στοιχείου, διατηρώντας παράλληλα υψηλά κριτήρια επιλογής όσον αφορά τα έργα και τις αγορές στις οποίες δραστηριοποιούμαστε».
Ο κ. Χρήστος Γαβαλάς, Διευθύνων Σύμβουλος της METLEN, δήλωσε: «Η πρόοδος της METKA aποδεικνύει τον τρόπο λειτουργίας μας και την ικανότητά μας να μετουσιώνουμε τη στρατηγική σε μετρήσιμα αποτελέσματα. Η σαφής υπευθυνότητα, η ταχύτερη λήψη αποφάσεων και η πειθαρχημένη εκτέλεση, έχουν δημιουργήσει μια πλατφόρμα που μπορεί να αναπτύσσεται, διατηρώντας παράλληλα αμείωτη την εστίαση στην υλοποίηση. Προτεραιότητά μας είναι να συνεχίσουμε να ανεβάζουμε τον πήχη της εκτέλεσης και να ανταποκρινόμαστε με συνέπεια στις δεσμεύσεις μας».
Ο κ. Ευάγγελος Μυτιληναίος, Εκτελεστικός Πρόεδρος της METLEN, πρόσθεσε: «Η METKA δημιουργήθηκε με θεμέλια τη δύναμη, την εμπειρία και την κουλτούρα αριστείας της METLEN. Το επόμενο στάδιο της ανάπτυξής της απαιτεί μια διακριτή ταυτότητα, σαφή υπευθυνότητα και την οικονομική αυτονομία ώστε να αξιολογεί τις επενδύσεις με βάση τα δικά της κριτήρια και να κρίνεται από τα δικά της αποτελέσματα. Δεν πρόκειται διαχωρισμό από τη METLEN, αλλά για τη φυσική εξέλιξη του μοντέλου που ακολουθούμε εδώ και δεκαετίες: να χτίζουμε ισχυρές επιχειρήσεις, να τους παρέχουμε την ελευθερία να αναπτυχθούν και να τις προκαλούμε να αποδείξουν μέχρι πού μπορούν να φτάσουν.»
Μέλη της κοινοπραξίας και σύμβουλοι
Η Morgan Stanley Europe SE, η BNP PARIBAS και η Citigroup ενεργούν ως Από Κοινού Παγκόσμιοι Συντονιστές στη Θεσμική Προσφορά. Η AXIA, η Euroxx Securities, η Ambrosia Capital, η Eurobank, η Εθνική Τράπεζα της Ελλάδος και η Τράπεζα Πειραιώς ενεργούν ως Από Κοινού Διαχειριστές του Βιβλίου Προσφορών. Η Εθνική Τράπεζα της Ελλάδος και η Τράπεζα Πειραιώς ενεργούν ως Σύμβουλοι Έκδοσης και ως Συντονιστές Κύριοι Ανάδοχοι σε σχέση με την Ελληνική Δημόσια Προσφορά. Η AXIA, η Eurobank, η CrediaPantelakis και η Optima Bank, ενεργούν ως Συντονιστές Κύριοι Ανάδοχοι σε σχέση με την Ελληνική Δημόσια Προσφορά. Όλα τα ανωτέρω ιδρύματα αναφέρονται συλλογικά ως οι «Διαχειριστές» (Managers). Οι δικηγορικές εταιρείες Σουριαδάκης – Τσιμπρής και Σεΐσογλου & Νικολαΐδου ενεργούν ως από κοινού νομικοί σύμβουλοι της Εταιρείας στην Ελλάδα, ενώ η Milbank ενεργεί ως διεθνής νομικός σύμβουλος της Εταιρείας. Η δικηγορική εταιρεία Κυριακίδης Γεωργόπουλος ενεργεί ως νομικός σύμβουλος στην Ελλάδα και η Latham & Watkins ενεργεί ως διεθνής νομικός σύμβουλος των Αναδόχων.
 Προσθήκη του MarketsReport.gr στην Google