
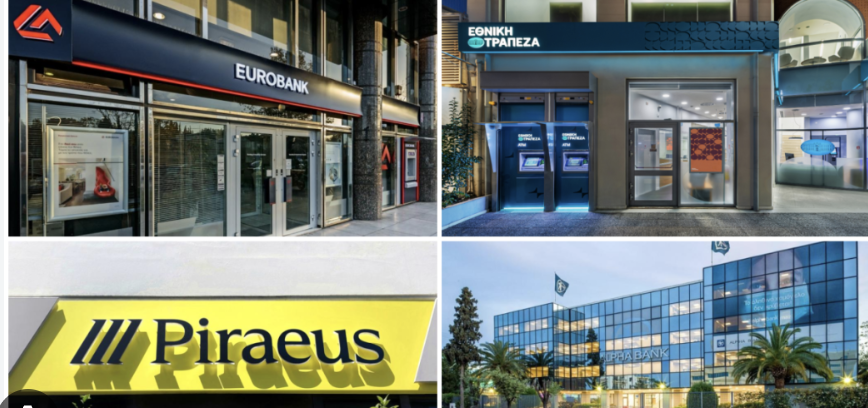
Καθώς οι ελληνικές τράπεζες είναι από τις πιο ευαίσθητες στα επιτόκια, και λαμβάνοντας υπόψη την εκτίμησή των οικονομολόγων της ότι η ΕΚΤ θα αυξήσει τα επιτόκια κατά 0,25% τον Δεκέμβριο με το μακροπρόθεσμο (ουδέτερο ) επιτόκιο να θεωρείται πλέον το 2,5% από 2% που ίσχυε στα προηγούμενα μοντέλα της, η UBS, αύξησε τις μακροπρόθεσμες προβλέψεις της για τα κέρδη ανά μετοχή του κλάδου κατά 2%-3%, αυξάνοντας και τις τιμές στόχους των μετοχών.
Ειδικότερα η ελβετική τράπεζα συστήνει «αγορά« για τις μετοχές των Πειραιώς με τιμή στόχο τα 12,50 ευρώ (από 12 ευρώ), Eurobank με τιμή στόχο τα 5,40 ευρώ (από 5,30 ευρώ), Εθνικής με τιμή στόχο τα 19,70 ευρώ (19,30 ευρώ) και Alpha Bank με τιμή στόχο τα 5,20 ευρώ (από 4,90 ευρώ). Παράλληλα διατηρεί την σύσταση «αγοράς» όπως και την τιμή στόχο των 16 ευρώ για την μετοχή της Optima bank.
Πώς περνούν τα επιτόκια στα τραπεζικά κέρδη
Το Euribor τριμήνου κινήθηκε κατά μέσο όρο στο 2,52% το τρίτο τρίμηνο, από 2,24% το δεύτερο. Για τράπεζες με σημαντικό όγκο δανείων κυμαινόμενου επιτοκίου, η άνοδός του μπορεί να αυξήσει τα έσοδα από τόκους, αν και το τελικό όφελος εξαρτάται και από το κόστος καταθέσεων και τις αντισταθμίσεις επιτοκιακού κινδύνου.
Στην ανάλυση ευαισθησίας, μια πρόσθετη άνοδος του Euribor κατά 25 μονάδες βάσης θα μπορούσε να ενισχύσει τα καθαρά έσοδα από τόκους των τεσσάρων συστημικών τραπεζών κατά 1,1%–1,9% και τα κέρδη ανά μετοχή κατά 1,5%–2,5%. Η εκτιμώμενη επίδραση στα κέρδη είναι 1,5% για την Alpha Bank, 1,7% για τη Eurobank, 2% για την Εθνική και 2,5% για την Πειραιώς, ενώ στην Optima φθάνει το 3,8%. Με τις νέες επιτοκιακές παραδοχές, η UBS αυξάνει συνολικά τις προβλέψεις της για τα κέρδη ανά μετοχή του 2028 κατά περίπου 2%–3%.

Morgan Stanley για Metlen
Σύσταση «αύξησης θέσεων» με τιμή στόχο τα 56 ευρώ διατηρεί η Morgan Stanley για τη Metlen, θεωρώντας πως η νέα συμφωνία με μεγάλη ιαπωνική εταιρεία χημικών για την απορρόφηση έως και του 16% της ετήσιας παραγωγής γαλλίου της εταιρείας, μειώνει τον κίνδυνο ως προς την εμπορική διάθεση της παραγωγής πριν από την έναρξη λειτουργίας το γ’ τρίμηνο του 2027, ενώ οι υψηλότερες τιμές του γαλλίου ενισχύουν τις προοπτικές για τα κέρδη EBITDA του κλάδου μετάλλων του Ομίλου.
 Προσθήκη του MarketsReport.gr στην Google